外资品牌抓住全新机遇、不断强化高端品牌市场中的领先优势,新锐国产品牌起源于线上,利用天然的互联网优势,借助高性价比爆品、渠道红利以及精细化社交媒体营销实现弯道超车,提高在大众彩妆市场中份额占比,如完美日记、花西子与彩棠等。但新锐国产品牌整体仍处于发展初期或刚迈入中期阶段,品牌建设投入不足。
近年来头部品牌的市场集中度呈下降趋势,2015年CR5的市占率为54%,而2020年仅为30%。长期霸占榜单前列的海外大众传统品牌美宝莲、欧莱雅由于产品线老化以及线上策略较为保守,导致市场份额下降明显,而国内传统大众彩妆品牌如卡姿兰、梦妆等市占率也在逐年下滑。
随着电商的发展,各大高端品牌如迪奥、YSL、阿玛尼等纷纷在布局线上,借助电商渠道红利实现销量的快速增长,自2017年起新锐国产品牌如完美日记、花西子开始崛起,快速抢占市场份额。
国内的高端彩妆市场一直被外资品牌所占据,近年来头部品牌的市场集中度呈上升趋势, 2015年前十名品牌的市占率为50%,而2020年为61%。在头部品牌中, 迪奥、YSL、Mac、阿玛尼、TF等品牌市占率有明显的上升,而娇兰市占率则略有下滑。
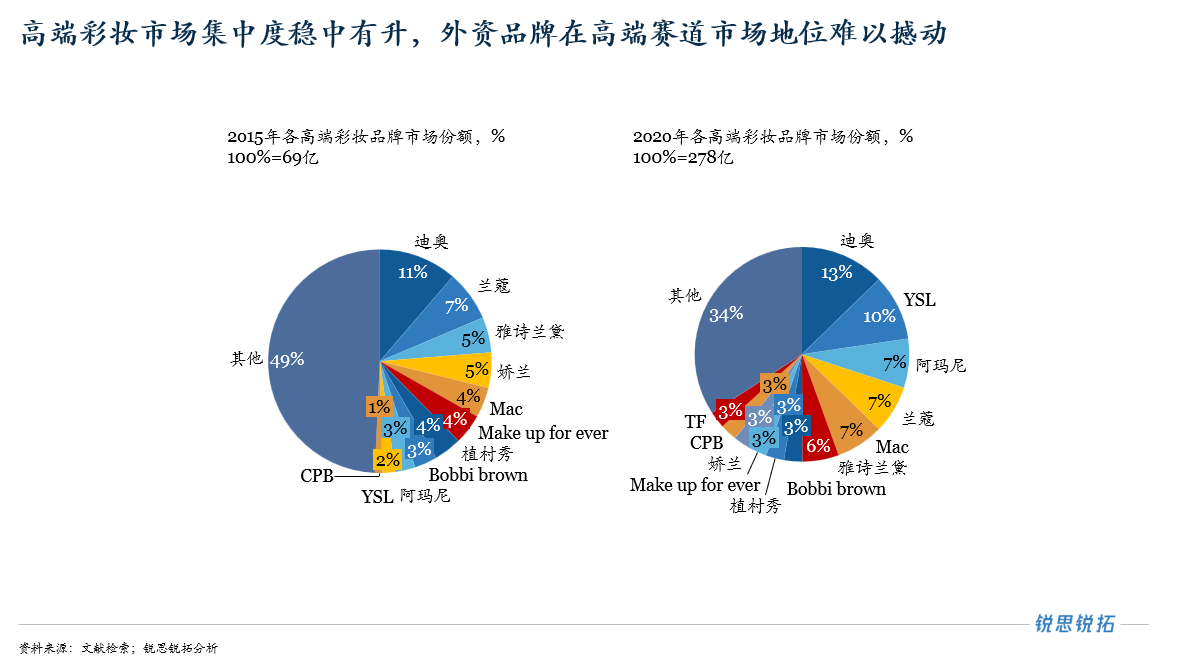
高端彩妆市场的关键竞争要素是品牌力和产品力,外资品牌拥有强大的品牌知名度、时尚引领能力以及自主研发能力,构筑起较高的品牌壁垒。国际一线品牌在彩妆行业耕耘多年,具有较高的品牌知名度,同时国际一线美妆品牌则是时尚的风向标,贴合彩妆流行文化的特点,具有较高的品牌影响力。
头部品牌产品的原料、成分结构和工艺水平上优势明显,彩妆的持妆性以及色彩还原度更强,同时国际头部品牌产品迭代能力强,每款产品经历众多消费者的检验,不断进行优化升级。同时国际大牌拥有历史悠久的成熟实验室,具备自主研发能力,投入巨大的时间、人力和技术成本,强大的研发能力强力支撑产品力。
大众彩妆市场的主要玩家有传统海外品牌、传统国产品牌及新锐国产品牌。传统海外品牌的代表玩家有美宝莲、巴黎欧莱雅等,营收虽然略有增长,但低于行业平均增速,市占率连续下滑。传统国产品牌有卡姿兰、梦妆及玛丽黛佳等,这部分品牌本身市占率不高,自2015年起,销量增速放缓,市占率进一步下滑。新锐国产品牌有完美日记、花西子、稚优泉、滋色等,在近2-3年间快速崛起,抢占市场份额,成为大众彩妆市场热度最高的一类玩家。
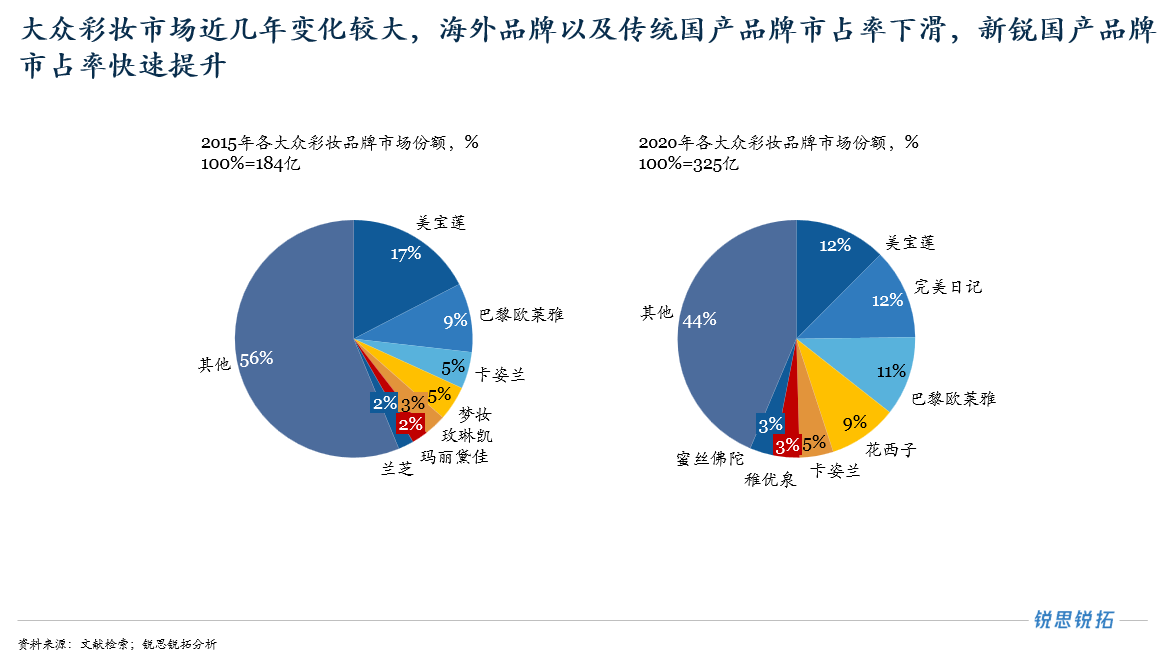
面对渠道、营销和产品的快速变化,传统大众品牌在短期内难以适应,正在经历发展阵痛期,而新锐国产品牌起源于线上,有良好的互联网基因,是时代发展的产物。
渠道端的新特点为消费渠道逐渐向线上转移,电商渠道近年来发展迅速,直播带货、短视频带货等新型新的购物渠道伴随而生。长期以来,传统海外品牌与国内传统彩妆主要以线下渠道触达消费者,然而由于电商渠道高速发展、重要性日渐提高,主攻线下渠道的传统品牌无法快速适应渠道的快速转变,业绩下滑明显。而新锐国产品牌深耕线上渠道,拥有丰富的运营经验,利用KOL带货,充分享受直播电商红利。
营销端呈现出图文、短视频以及社交媒体平台兴起的新趋势,传统的大众品牌对于如何进行线上营销缺乏经验,在营销上的投入较少,导致近年来品牌声量下降。而新锐国产品牌采用激进的营销手段,加码社媒投放、IP跨界营销、以及明星代言合作,进行全方位的数字化营销。
产品端出现的新变化为消费者需要产品具有高颜值,并且要跟随潮流,此外文化自信带来国潮崛起。传统品牌产品迭代缓慢,无法应对随时变化的需求推陈出新,也缺乏让消费者印象深刻的大单品,而新锐国产品牌拥有爆款网红产品且产品开发周期短,新品推出和产品迭代速度快,同时产品更符合本土风格。
新锐国产品牌在品牌发展初期,从高增长细分品类切入,主打空白价格段,集中资源打造爆款产品,打响知名度,随后逐渐扩充品类和价格带,打造第二、第三爆品,强化品牌认知,提升品牌调性。渠道布局特点为前期依靠线上渠道起家,凭借电商渠道红利与直播电商的发展,快速放量,后通过线下新型美妆集合店增加消费触点。同时利用全平台进行社媒营销,同KOL合作进行图文种草,并利用流量明星和IP跨界营销增加曝光度。
海外美妆龙头初期主要依靠渠道推动,消费者品牌认知弱、未成为忠实用户,对产品的打造也倾向于跟随市场热点打造爆品而缺乏具有品牌力的经典产品。中期弱化渠道推力,提升品牌拉力,实现稳定复购意愿,同时打造经典产品,持续迭代,完善研发体系。成熟期通过内在孵化、收购的形式完成品牌矩阵的建立,实现对不同消费者、不同需求的全面覆盖,保证公司长期持续发展,同时集团化发展赋能品牌。
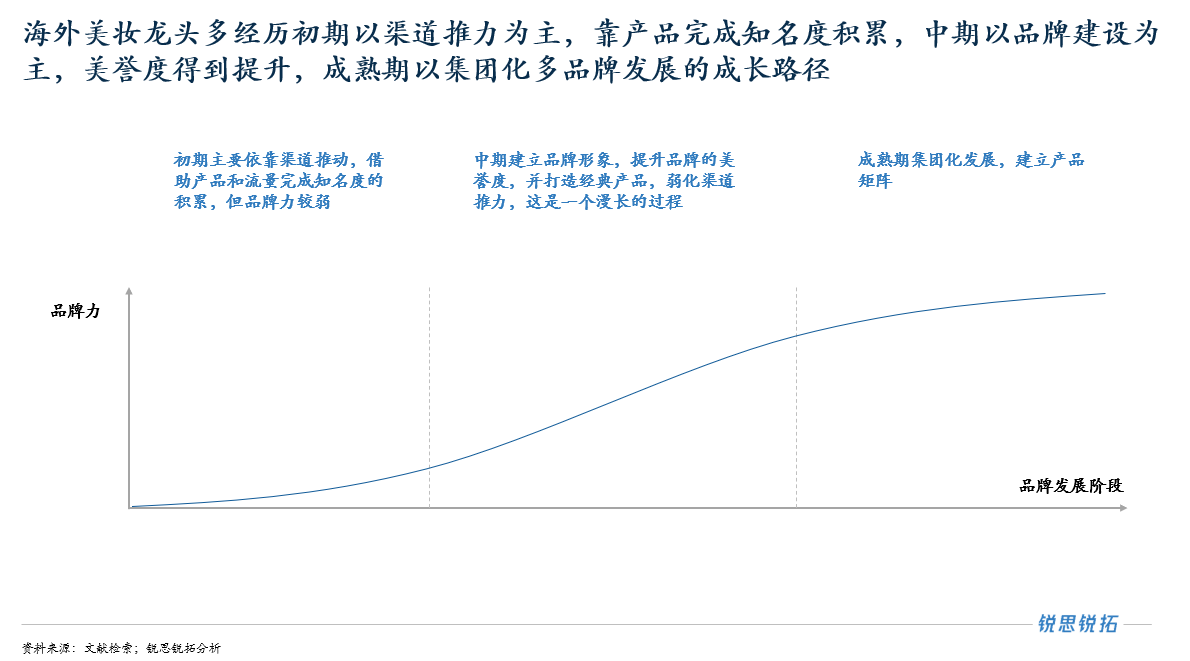
对比之下,新锐国产品牌整体处于发展初期或刚迈入中期阶段,在各品牌中,完美日记较为领先地位,初期的品类拓展、渠道拓展较完备,中期品牌建设有所布局,花西子尚未铺设线下渠道,品牌建设有相应举措,而其他品牌如橘朵、Colorkey、彩棠、稚优泉等仍处在发展初期,在品牌建设端投入不足。
完美日记定位高性价比彩妆,聚焦眼影、口红打造爆款单品,借助KOL内容营销和明星代言收割红利,再不断拓展品类和渠道布局、提升品牌调性,保持持续增长动力。
2017年完美日记创立初期主要发力电商渠道,通过小红书KOL内容营销建立初步声量,进行“真实口碑”营销。具有电商起家的特点,全面布局天猫、京东、小红书等主流线上电商渠道。
2018年至2019年聚焦眼影、口红打造爆款大单品,如打造十二色动物眼影盘等爆款大单品,强化品牌在细分品类的市场地位,同时与知名IP/明星跨界联名,持续打造爆款。
营销方面,建立品牌差异化认知,全平台营销投放迅速提升品牌声量,收割粉丝经济与网红经济。初期瞄准粉丝经济,提高在年轻消费群体中认知度,借力偶像明星流量实现破圈。在社媒营销方面全面布局,进行精准投放,扩展不同圈层影响力。从公域流量引流、发展微信私域运营,提高复购率。渠道方面继续深耕线上渠道,并对线下开始初步尝试。
2020年至今,产品方面积极扩品类,打造健康的产品矩阵。进一步拓展面部彩妆等品类,在粉饼、高光等细分品类均有小爆品出现,单一爆品的比重不断降低,产品矩阵健康。截至2020年底,共有1300+单品,新品打造时间约6个月,推新能力行业领先。
营销方面官宣著名演员周迅作为全球代言人,做品牌形象升级,通过代言人提升品牌调性。营销投放侧重点转变为品牌好感度、高端化的改造,提高头部KOL投放比例,拉升品牌高端形象,品牌认知逐渐向大牌靠近。
渠道方面加速线下渠道布局,通过线下体验店打造年轻人喜爱的高颜值场景和沉浸式体验,截至2020年末,线下体验店数量超200家,覆盖全国90+城市,线下销售占比提升至10%。
完美日记近年来不断加大营销费用的投入,2020年母公司逸仙电商营销费用达到34.1亿元,2021年达到40.1亿元,相比之下,营收增速却趋于平缓,复购率与转化率不够乐观,营销投入带来的营收成长增长乏力。
产品力不足是完美日记营收表现不如预期的一大原因,2020年逸仙电商研发投入仅有0.7亿元,占总营收1.3%,2021年提高研发投入至1.4亿元,占总营收2.4%,整体水平仍低于传统化妆品牌珀莱雅等,更与国际头部品牌欧莱雅有一定差距。
此外,完美日记打造高端化、重塑消费者心智的营销动作与自身初始的“平替光环”产生矛盾,同时随着大牌彩妆入驻线上渠道、主动改变销售策略调整利润空间,消费者有更多的选择,完美日记的性价比优势受到挑战。
因此,随着整体市场环境与消费者选择的不断调整,在通过营销打造爆品、切入市场后,对于后续产品发展、布局定位仍需要进一步考量,才能最大化营销效益,整体行业竞争要素从营销驱动转入到“营销+研发”双轮驱动的格局。
花西子主打国风定位,早期与李佳琦深度绑定,利用散粉打响知名度,后积极拓展品类,加码营销实现收入快速增长。
2017-2018年,品牌成立初期以品类机会驱动为主,曾推出口红、眉笔、CC气垫、散粉等品类,并进行小范围的尝试和推广与小规模的营销投放,成立天猫旗舰店。
2019年聚焦空气散粉,国际大牌散粉领域布局有限,且定价高,而国内彩妆品牌定价在100元以下,中间100-200元的市场属于空白地带,故确定空气散粉为主推产品,利用差异化定位打开知名度。营销方面与头部主播李佳琦深度绑定,达成合作共创关系,随着直播电商的爆发和李佳琦的出圈,成功享受直播福利,此外在社媒平台进行定制化的营销投放。渠道继续深度聚焦线上,主打淘系平台以及直播电商。
2020年至今,积极拓展底妆、唇妆、眼妆等品类,陆续推出明星产品,形成产品矩阵,大单品的占比逐渐下降。同时推出高定彩妆套装努力塑造中国风的中高端品牌形象。产品优化方面重视产品升级,根据消费者需求不断改进,进行多次的迭代。
营销方面进一步优化营销矩阵,选择与品牌调性相符合的代言人,同时以国风为基调跨界营销,如与盖娅传说合作,打造联名服装。此外,采用“试用体验馆招募”的形式邀请用户参与研发环节,推动用户运营精细化。渠道方面仍深度聚焦线上渠道,主打淘系平台以及直播电商,在线下动作较少
彩棠成立于2011年,创立初期反响平平,于2019年被珀莱雅收购后通过产品线的调整与迎合新营销发展迅速,定位中端国风彩妆品牌,主要依托创始人唐毅的个人IP。
彩棠从高光与粉底细分品类切入,而其他新锐玩家主打口红、腮红,实现差异化。对于底妆,消费者关注安全性和妆效性,看重品牌,其他新锐玩家跟大牌相比不具备品牌优势,而彩棠背靠珀莱雅有护肤背景与品牌背书,且作为化妆师品牌专业性更强,面妆产品也更贴合对妆容技法的营销方案。
彩棠产品价格集中在150-200元,国风特色显著。营销方面具有创始人唐毅天然为背书作为强大KOL,提高彩棠知名度,同时具有明星资源。主要布局线上渠道,主要销量来自天猫旗舰店,通过电商促销、直播带货促进用户转化。
高端彩妆市场的核心竞争力为品牌力、产品及研发能力,头部外资品牌具有领先优势、创造价值壁垒,国内高端彩妆市场由外资品牌主导,且外资品牌通过及时把握线上渠道扩张、提高销量,市占率进一步提高。
国内大众彩妆市场中新锐国产品牌势头迅猛,做得较好的玩家有完美日记、花西子、彩棠等,整体来看,关键要素在于抓住新消费场景下年轻客群新的消费需求与消费偏好。成功举措具有一定共性,例如这些品牌在产品端倾向于打造爆款、打响知名度,再进行补充扩张产品线,渠道端重视线上渠道、充分发挥电商渠道红利,营销举措能够顺应社媒发展且方案完备。
消费需求与偏好加速迭代的新消费语境对品牌根据市场反馈进行策略调整的效率提出更高的要求,外资品牌与新锐国产品牌抓住新消费场景的成功举措具有较高的学习借鉴意义,对于彩妆行业其他品牌以及其他消费品牌来说仍具有较高的参考价值。