社媒驱动叠加消费升级影响,彩妆在我国渗透率不断加深,同时客单价呈现上升趋势。参考发达国家渗透率及人均消费额,我国的彩妆市场仍有广阔的发展空间。在新消费场景下,随着消费者需求升级同时行业竞争加剧,彩妆行业整体呈现出需求端、产品端、营销渠道端共七大新消费趋势与消费需求。
近年来社交媒体助推彩妆行业市场教育,推动彩妆覆盖客群更广、更多样化,同时消费单价不断提高。一方面低线城市、男性美妆市场等非主力客群渗透加深,年轻一代通过社交媒体获取信息便利性增强,美妆低龄化趋势明显,另一方面彩妆流程愈加复杂,消费者会购买更多品类的美妆产品或购买同一子品类下的多种产品应对不同场景,此外中产阶级人口平稳持续增加,消费不断升级,消费者愿意选择更高端的彩妆产品。
彩妆人群扩容、人均彩妆消费提升驱动彩妆行业的高速增长。2015年至2020年,彩妆市场规模年复合增长率达到19%,2020年彩妆市场规模接近600亿元,预期2025年彩妆市场将达到千亿元规模,五年复合增长率达13%。
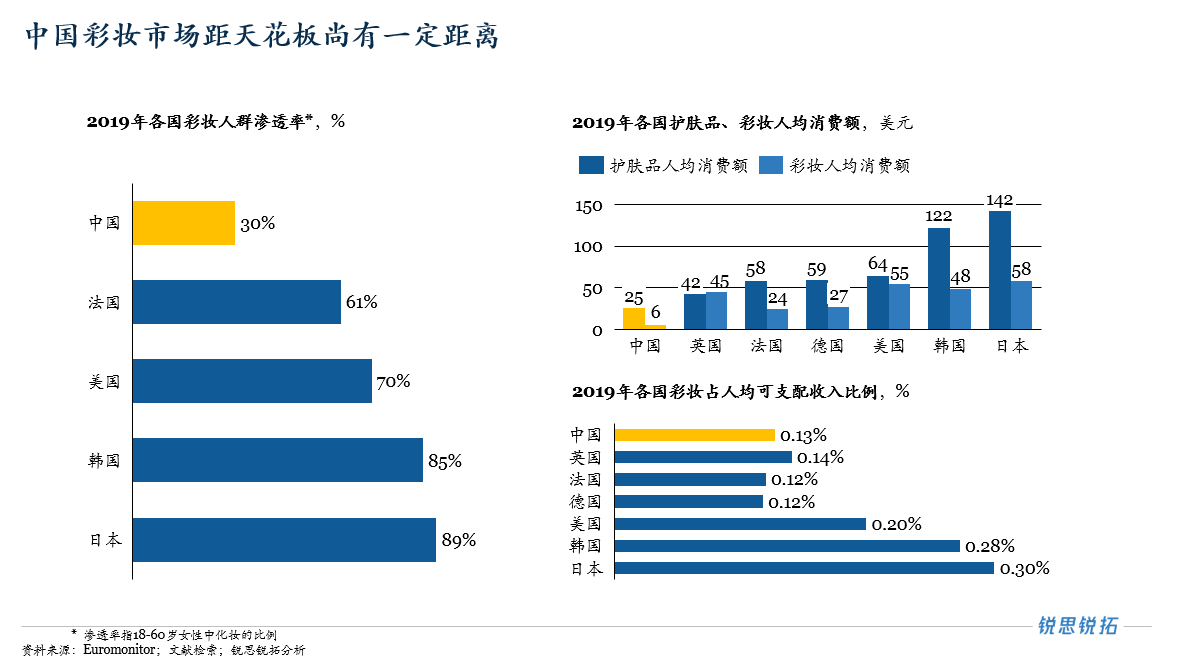
中国彩妆市场仍具有广阔的发展前景。在渗透率方面,相较于发达国家,国内彩妆渗透率仍显不足,在女性人群中的渗透率仅为发达国家的三分之一到二分之一,此外彩妆人均消费额较低,占可支配收入的比例较亚洲发达国家较低,未来随着彩妆渗透率及人均消费金额的提升,预计彩妆市场仍有较大增长空间。
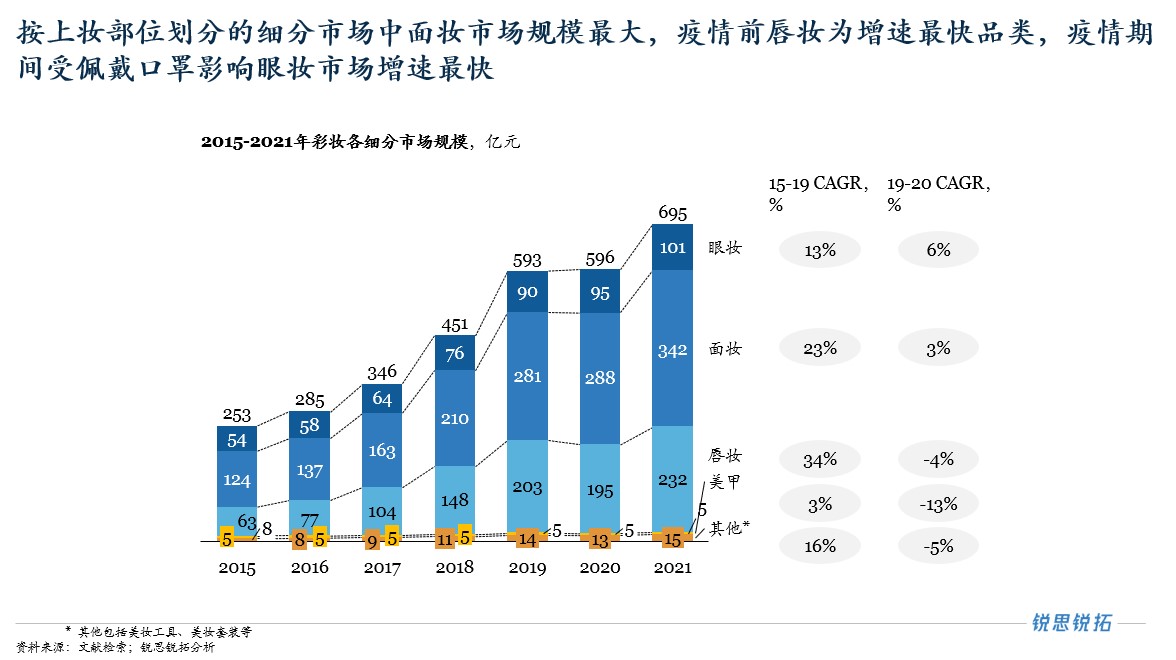
美妆各细分品类中,由于底妆产品刚需性较强,面妆产品市场规模最大,疫情前后均保持稳健增长。唇妆简单基础、门槛低且营销较多,产品规模次之,疫情前增速最快,疫情间佩戴口罩影响需求降低,增速减缓。眼妆产品耐用性强,规模较小,疫情间眼妆需求上升,增速最快。美甲行业受到客单价低,消费者依赖到店体验的局限,整体行业规模最小。
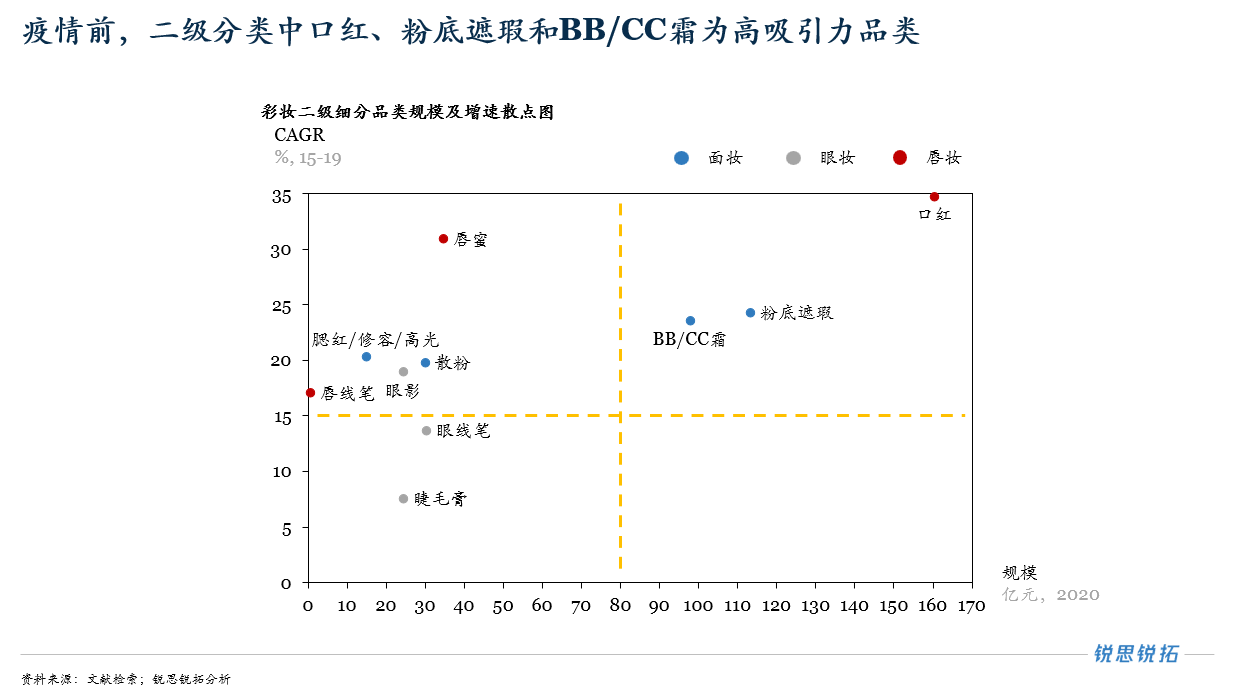
在各二级分类产品中,疫情前口红、粉底遮瑕和BB/CC霜市场规模较大,且增速较快,为高吸引力品类。主要由于口红占据了唇妆的大部分市场,为好上手、低单价产品,粉底遮瑕、BB/CC霜属于刚需类面妆中的大类,发展稳健。唇蜜虽市场规模偏小但增速达到31%,值得持续关注。
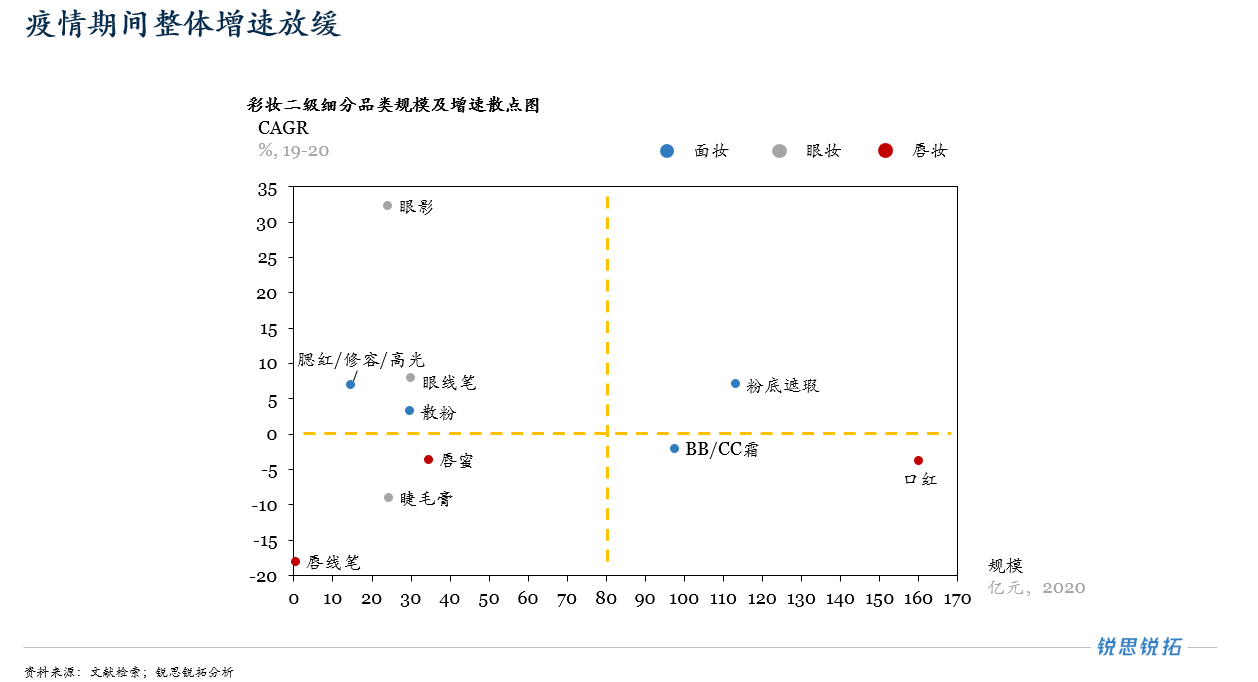
疫情期间,各类产品整体增速放缓,因消费者佩戴口罩仅露出双眼,仅眼影产品表现突出,粉底遮瑕具有更高的刚需性保持稳定增速,而非刚需产品如口红和BB/CC霜则受疫情影市场规模下降。
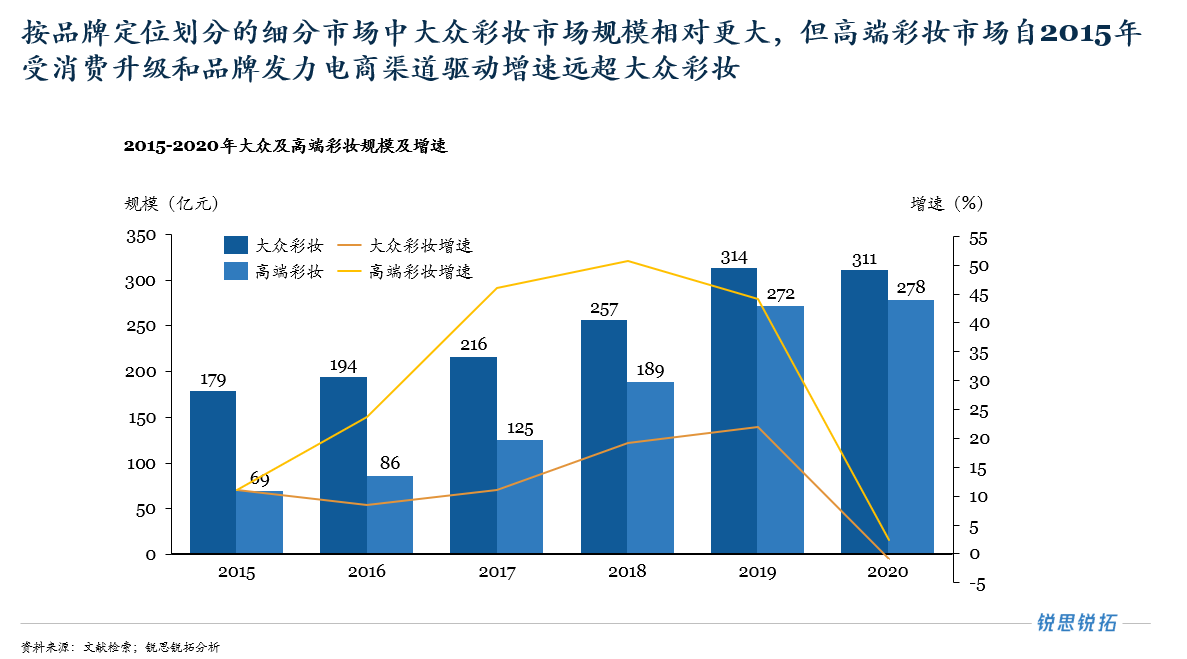
根据品牌定位及产品价位划分,可将彩妆产品细分为高端彩妆和大众彩妆,高端彩妆品牌主要有Chanel、Dior、Givenchy等,大众彩妆品牌包括卡姿兰、美宝莲、完美日记、橘朵等。
大众美妆市场规模相对更大,在过去一直占据主导地位,但近年高端彩妆市场规模逐渐接近大众彩妆。增速方面,高端彩妆市场增速快,远超大众彩妆增速,主要原因在于一方面消费升级,消费者相比过去更愿意购买高端彩妆,另一方面高端彩妆品牌发力电商等渠道更好触达消费者。
彩妆的主要销售渠道为线下百货和线上电商,约占彩妆销售额的80%,彩妆线上渠道销售额占比随电商发展逐年递增,相应线下渠道逐年萎缩。线下渠道中CS店渠道发展相对稳定,CS店主要包括化妆品、日化相关专营店或连锁店,主要原因是新型美妆集合店兴起。百货和商超作为传统线下渠道少有创新举动,渠道占比逐渐萎缩。
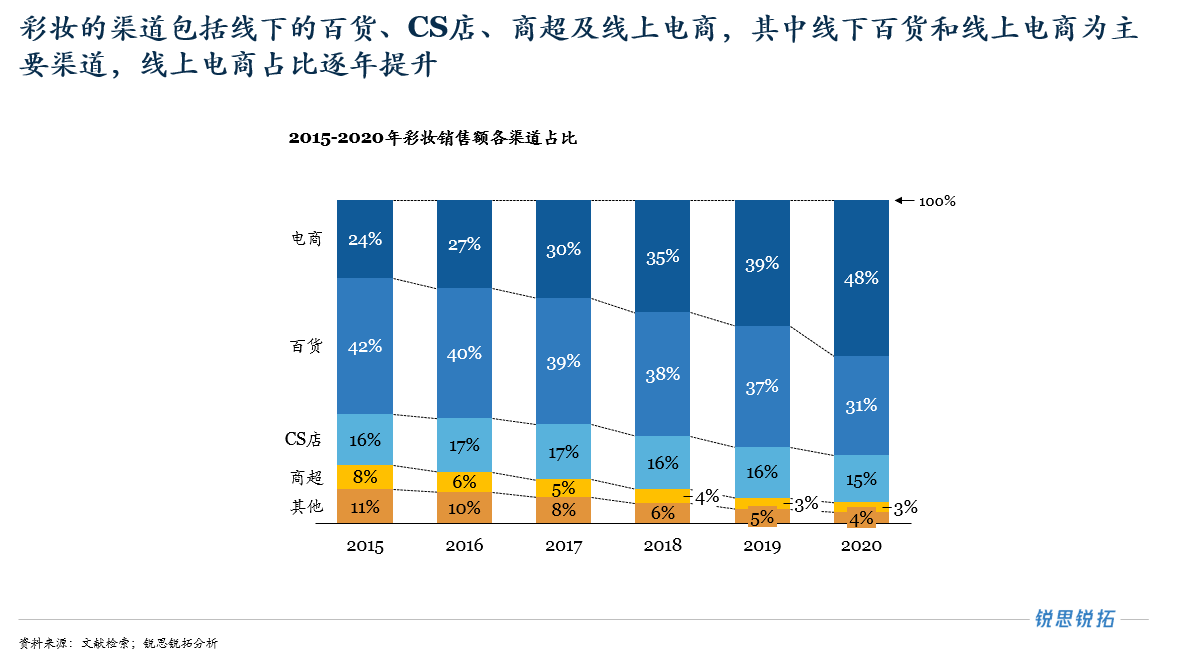
线上渠道中彩妆产品通过电商和直播、短视频渠道销售的比例提升,电商渠道占比提升主要因高端品牌发力电商,直播及短视频带货占比的提升主要凭借新锐国货品牌的借力。
在电商渠道方面,受疫情和电商平台发展迅猛的影响,国际美妆品牌陆续入驻天猫旗舰店,使品牌力通过线上渠道变现,高端彩妆品牌陆续入驻天猫旗舰店开拓线上渠道。在直播及短视频带货方面,新锐国货品牌大多借助直播渠道的红利大力发展,使得直播平台渠道占比逐渐提升,典型案例为花西子
线下渠道共有3种形式集合店,分别为传统美妆集合店、新型美妆集合店和小样集合店。近年新型美妆集合店和小样集合店兴起,凭借具有设计感的门店和丰富的SKU满足消费者逛店、社交和以实惠价格体验精致生活的需求。
传统美妆集合店的代表品牌有丝芙兰、屈臣氏、莎莎、娇兰佳人等,选品方面产品多为大牌,消费者信任度高,满足消费者一站式采购可信赖的大牌美妆产品的需求,具有方便省时的优势。
新型美妆集合店的代表品牌有调色师、Wow Colour、喜燃等,选品方面对新锐品牌包容度高,门店有设计感,色彩鲜艳,新颖的体验可以吸引年轻消费者逛店、打卡,
新型小样集合店的代表品牌为话梅,选品方面既有大牌小样又有平价小众品牌,门店有设计感,能够满足消费者希望通过相对经济实惠的方式尽可能享受更精致生活体验的需求,也可先试用体验装避免踩雷,同时满足消费者打卡需求,运营特点与新型美妆集合店具有共性,
整体来看,不同定位的彩妆布局根据品牌调性有一定差异化,高端彩妆以线上和百货渠道为主,而大众彩妆以线上和CS渠道为主。
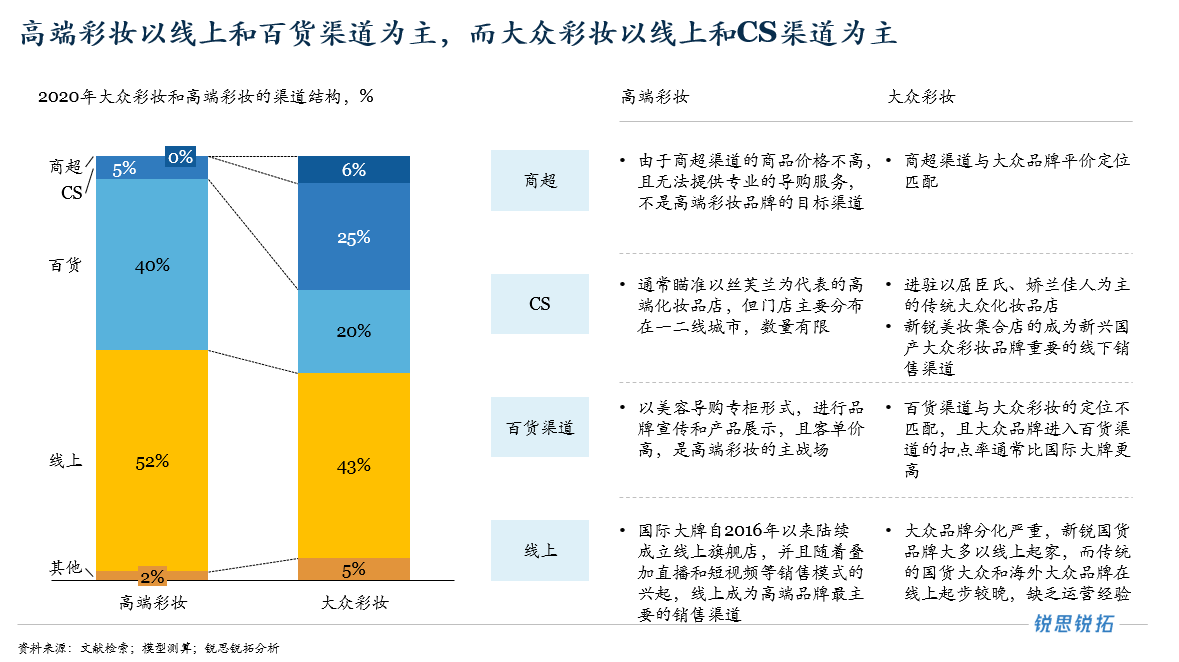
从需求端来看,消费需求呈现出高端化趋势,高端彩妆产品销售额近年增速远超大众彩妆产品销售额,主要原因在于消费升级和高端彩妆品牌在电商渠道发力。
受小红书、微博等社交媒体平台的市场教育影响,消费者对彩妆的选择及妆容技法了解度加深。一方面,化妆流程从基础彩妆向进阶彩妆呈现不可逆性,促使消费者需求逐渐叠加、多元。另一方面,在更多的细分维度如肤质、天气、文化,消费客群产生精细化需求,衍生出更多单品市场。
从天猫男士彩妆销售额来看,2020年5月到12月中国男士彩妆天猫销售额同比增长75%,自2019年,理然、蓝系、亲爱男友、Tabula Rasa、JACB、UP等国产男士彩妆品牌相继成立,获得数轮融资,资本助推赛道发展。
男性彩妆需求主要受到大众接受度提高、审美意识加强及市场教育驱动。大众对男性化妆接受度有明显提升,越来越多的消费者追求个性化,男性逐渐开始关注外貌并在消费观念方面愿意为护肤、美妆产品付费。同时社交种草平台与网综教育引导市场,美妆博主、彩妆带货主播中男性比例逐渐提升,提高大众对男性化妆的接受度,平台有关产品测评和男性化妆技巧的内容提供了市场教育。
从产品端来看,品牌方将通过创新产品以吸引消费者,主要由于年轻消费者热衷尝新且愿意为产品的独特设计或功能付费,同时创新性的产品设计或功能自身具有一定流量属性,在产品营销方面具有天然优势。此外,市场新进入者增多、彩妆各品类竞争加剧,需要通过创新提高竞争力。
产品创新将主要体现在三个方面,包括产品外形设计、产品功能、产品形态。在产品外形设计方面,主要通过非常规产品外形代替常规外形,例如口红、唇釉外形多为硬壳圆筒状,而创新设计则将口红或唇釉设计为名片、鸡爪、烟管等形态,也会用软管替代硬壳。在产品功能方面,表现为在原有的功能上有所添加或完善,如正常的眼线液晕开后不好看而创新的发光眼线液晕开后呈现光彩。在产品形态方面,表现为突破原有产品的固有形态,如设计液体眼影取代传统眼影盘形态。
彩妆的产品外观和包装向高颜值方向发展。一方面年轻消费者存在一定审美需求,高颜值彩妆可传递“购买该产品可以改善生活”的暗示、为购买者带来更多愉悦感,同时高颜值彩妆便于在社交媒体分享,能够较好地满足消费者的分享欲。
高颜值设计方案主要表现为产品的外形设计有较强审美属性,如外观用少女感较强或闪光的颜色、设置别致新潮的图案、外嵌一个形状可爱的小装饰等,或是产品的包装有较强审美属性,如在外包装中加入国风等设计元素、将彩妆套装设计为妆奁样式等。
在营销方面,彩妆品牌进一步推进针对主力消费群体的年轻化营销方案。例如与品牌调性相近的IP进行联名,推出全产品线的IP联名产品,或是采用盲盒的方式营销彩妆产品,如阿玛尼、兰蔻等推出节日限量款美妆礼盒。采用IP联名、盲盒等方式利于实现消费客群的扩容,转化IP的粉丝或热衷盲盒的消费者,同时利于提升品牌的知名度、使品牌形象年轻化,能够加深消费者的品牌印象、吸引年轻消费者这一主力消费群体。
针对线上渠道,直播电商和短视频呈现高速发展趋势,国际大牌和新锐国货均通过创立品牌直播间以及与带货主播合作的方式提振声量,抖音等短视频平台上线橱窗、店铺功能,结合内容营销和渠道销售于一体,拓宽品牌的销售途径。
在线下渠道端,新型彩妆集合店集流量和购物体验于一身,为品牌从线下到线上引流,增加品牌曝光,提升品牌价值。由于彩妆集成店往往位于黄金地段,日均客流量极大且店铺面积达几百平,可陈列上千款SKU,同时提供样品让顾客试色。此外店面设计颜值较高,具备网红打卡属性,顾客具有较高的边逛边购意愿,使所有SKU均有曝光机会,消费者逐渐从为流量、KOL买单转变为产品和品牌而买。彩妆集成店可以发挥品牌聚集效应,使线上流量无法触及的客户发生首次线下品牌认知、购买行为,再转化至线上复购。
整体来看国内彩妆行业仍有较好的发展前景,但随着消费者结构、需求以及消费偏好不断调整,行业产生新的发展趋势,迎来新的机会与挑战。行业整体向高端化发展,同时年轻客群作为主力消费客群具有全新需求,对产品创新、产品设计优化提出新标准,且具有特定的消费习惯与消费偏好,对线上渠道、新潮营销更具青睐。准确定位主力客群并匹配合理高效的产品设置、营销方案、渠道策略是彩妆品牌制胜关键。