AI制药作为近年来所崛起的新兴领域,其利用机器学习、深度学习、自然语言处理、大数据等技术与传统制药环节相结合,旨在有效降低开发成本,缩短研发时间,拓展药物创新空间。AI在制药领域的应用似乎能够将药企从巨额的研发投入和漫长的研发周期中解救出来。面对如此巨大的吸引力,自2012年以来,国内外AI创业公司如雨后春笋般涌现。然而AI制药至今仍面临不少挑战——高质量数据不足、训练结果难解释、产品未被临床验证、复合型人才缺失。
在这样的行业背景下,国内AI创业公司、大型的药企以及互联网公司通过自研管线或者产业合作的方式,开始在高技术门槛的制药领域进行探索。
目前,AI制药主要在靶标发现、化合物设计和临床前研究阶段发挥作用。
药物靶标是指能与药物结合并产生药理效应的生物大分子,主要包括受体、酶、离子通道与核酸,靶标的确认和发现是后续筛选药物和选择合适药剂和工艺的基础。AI在靶标发现阶段通过精准构建模型,分析疾病与非疾病差异,进行功能判断、预测和分类,寻找可对疾病产生影响的蛋白质,具体应用于五大场景:
文献检索——AI能够从大量的文献报告中提取药物靶标和小分子药物的结构特征,自主学习其相互之间的作用机制,根据已有药物研发数据提出新的假设。
老药新用——通过AI技术将已有药物与疾病匹配发现新靶标,或者通过模拟随机临床实验发现药物新用途,识别新适应症。
药物表型筛选——通过表型数据筛选发现潜在的药物分子,然后通过反向对接技术预测药物的可能靶标。
AI基因组学分析——通过AI识别基因异常部分,并通过靶标数据库定位可能的靶标分子。
AI蛋白组学分析——通过AI识别蛋白结构异常部分,并通过靶标数据库定位可能的靶标分子。
化合物设计具体可以分为苗头化合物(Hit)发现、先导化合物(Lead)优化以及临床前候选化合物(PCC)确定三个环节。
苗头化合物是对特定药物靶标有活性的化合物,是新药研发的起点。传统操作根据所选靶标,通过高通量筛选的方式从数以万计的储备化合物中选出苗头化合物,这种模式投入高且容易被已有化合物库的体量所限制。而由于深度学习的介入,整个筛选过程被可以通过模拟计算完成,一方面基于对相同机理的化合物定量构效关系研究,可以绘制出药效团模型,另一方面基于药物作用靶标特征可以预测药物分子结构。
先导化合物是具有较好生物活性和可成药性的化合物。在苗头化合物被筛选之后,需要根据分子的理化性质和生物性质进行针对性的优化和改造,提升其生物活性、结构构效、毒理学性质等。在先导化合物优化中,AI通过模拟计算生产出化合物,提交给实验室进行合成、测试,再将数据反馈给AI,不断生成迭代,直到优化出有理想活性的先导化合物。
此外,AI的出现也是对传统制药流程的革新。AI可以支持化合物进行从头设计,基于潜在药物靶点,在参考相关天然产物的化学结构特征的基础上,不依赖于现有结构的模板,跳过苗头化合物的层层筛选,直接生成理想的先导化合物。
临床前候选化合物指先导化合物通过筛选后,进一步完成相关药物性质测试后所得到的拟进行系统临床实验并进入临床研究阶段的活性化合物。这一环节仍需要对优化修饰后的化合物分子进行物化性质预测,并在活体细胞中进行验证和后续优化迭代。药物发现环节的实验大多是基于细胞模型或活体细胞进行,与后续的动物和人体实验结果存在偏差。在AI支持下,在这一环节提前预测在动物/人体实验中ADMET(吸收Absorption、分布Distribution、代谢Metabolism、排泄Excretion、毒性Toxicity)特性,避免偏差过大导致的研发失败。
临床前研究主要分为药学研究和毒理研究两部分。AI主要赋能药学研究中的药物晶型预测、制剂设计和优化环节。
药学研究主要指得到候选化合物后展开的药物工艺学研究,包括原料药开发工艺和制剂处方工艺研究,是开展药物有效性及安全性研究的基础。
原料药研究是为了明确原料药工艺路线,而传统晶型研究大量依赖实验室试验,投入时间长、人力成本高,并且没有明确的终点,容易出现因晶型问题而造成药物无效的情况。AI通过晶型预测能够快速筛选药物晶型,加速研究和决策过程。
制剂研究目的是为了保证剂型选择的依据充分、处方合理、工艺稳定以及生产过程能够得到有效控制。传统的制剂研究过度依赖专家经验对辅料分子进行预测,导致搜寻空间有限。在应用AI后,研究人员可以通过数据模型对辅料类型、性质和数量进行选择,并通过反馈机制测算以及修正整个制剂过程。
AI制药行业的发展分为四个阶段。
第一阶段——2018年前:起步阶段
海外头部AI制药公司多创立于2012年-2015年,而国内AI制药的起步时间落后于国际4-5年,直至2018年后才陆续成立。这一时期全球AI驱动药物管线数量不到30个,并且大部分处于临床前阶段。
第二阶段——2018年-2021年:成长阶段
自2018年起,每年AI临床前项目数量几乎翻倍。在此后的几年间,AI管线数量快速增长,2021年,AI驱动临床前管线占所有新药研发临床前管线的50%。此外,部分项目开始进入临床I期,2018年-2020年间对外公布进入临床阶段的仅有4个产品,2021年增至11个产品。
第三阶段——2022年-2024年:价值验证
已经有部分AI管线进入临床II期,临床II期的疗效验证对于AI药物发展的价值验证至关重要,一旦其效果在“死亡之谷”的临床II期被验证,AI制药会迎来爆发式增长。此外,大量临床前的管线项目也将逐渐跨入临床阶段。
第四阶段——2025年后:产品上市
预计2025年,市场上将出现首个上市的AI驱动药物,新药研发的价值链条将会被重构,AI制药的经济价值将会得到行业所认可。
随着计算生物学、计算化学、人工智能等相关学科及交叉学科的高速发展,大量训练数据的积累使得算法和模型优化迭代的速度加快,AI制药技术逐渐走向成熟。此外,随着AI制药产品顺利进入临床II期,得到价值验证后的行业热度将会上涨。根据预测[1],2022年我国AI制药市场规模为27亿元,2025年达68亿元,年均复合增速为36%。
虽然AI制药市场前景广阔,但仍面临几大挑战。
挑战一:高质量数据不足
AI模型依赖大量数据进行训练、优化,缺少数据则会使模型准确性低,而现有的公开生化数据库的维度和量级较小,也缺少训练所需的样本,更大规模、完整的权威数据掌握在药企手中,难以获得,因此导致AI企业的产品提升难度大。
挑战二:结果可解释性差
AI运算通常基于统计模型,运算过程类似黑匣子,因此对于现象和结果不能提供充足的解释,无法对应到现有的理论和机理,导致结果在制药行业内饱受争议,难以让人信服。
挑战三:未经临床后期验证
目前进展较快的AI创新药基本在临床II期,还未顺利通过临床试验,技术可信度相对较低,药企通常不愿花高价为存在高风险的技术付费,因此导致AI企业每年的订单量较低,商业化进度慢。
挑战四:复合型人才稀缺
AI制药作为刚诞生不久的新兴领域,市场上缺乏具备医药+AI复合背景的人才,现在算法研究人员和医药专家之间的沟通存在一定的壁垒,药企专家对于AI认识较少,难以理解其价值,AI企业也难以从严谨的制药学角度实现药企的需求。
缺乏高质量数据、缺乏复合型人才、缺乏临床验证,这些都是属于新兴行业成长阶段会遇见的常见挑战,随着行业的发展会逐一被解决。关键是AI制药是否真的能够带来革命性的行业突破?还是仅在传统制药模式上锦上添花?临床试验结果会给出答案。
AI制药市场主要有三类参与者:AI初创企业、传统药企以及互联网巨头。
国内目前有几十家初创企业,其学术背景强大、技术水平高,具备专业的药物模型搭建能力,但药物研发一体化服务能力弱,资金量有限,典型玩家包括晶泰科技、深度智耀等。
传统药企/传统CRO已经积累大量研发数据与药物调研数据,拥有完整的药物数据库,研发项目经验丰富,资金雄厚。但是AI技术能力弱,目前对于AI在制药领域的价值处于观望状态,主要采用业务合作和技术合作的模式进行布局。几乎所有海外的头部药企已经完成了AI合作布局,除药明康德外,国内大部分国内药企还未涉足。
面对这个有想象空间的市场,国内的互联网巨头纷纷切入,企图分一杯羹。由于缺乏医疗行业知识及实验数据积累,互联网最早是作为云基础设施的提供商,为AI企业提供底层的算力资源、数据库服务以及AI研发工具,但随着AI制药潜力凸显,互联网巨头开始通过自建团队、打造平台(例如百度百图生科,腾讯云深智药、华为医疗智能体EI Health)的方式进入市场,发挥平台搭建能力、算法能力和架构搭建能力的价值。
自研管线产品变现和提供合作服务是国内玩家赚取收入最主要的两种方式。自研管线由企业掌握药物的专利权,可在某个节点转让专利实现变现。这种模式所需资金量大,企业需要掌握大量制药资源,同时也将自行承担研发失败的风险。大部分的AI公司的制药经验集中于临床前,缺乏临床试验的经验,要想进入临床阶段,CRO的帮助必不可少。
AI制药企业还可以提供CRO外包服务,通过承接药企的合作开发项目进行收费。这种模式所需资金量小,适合有明显技术优势需要快速树立AI品牌形象的创业公司,并且作为服务提供方,不用承担研发风险,所需的资金量也远小于自研管线。
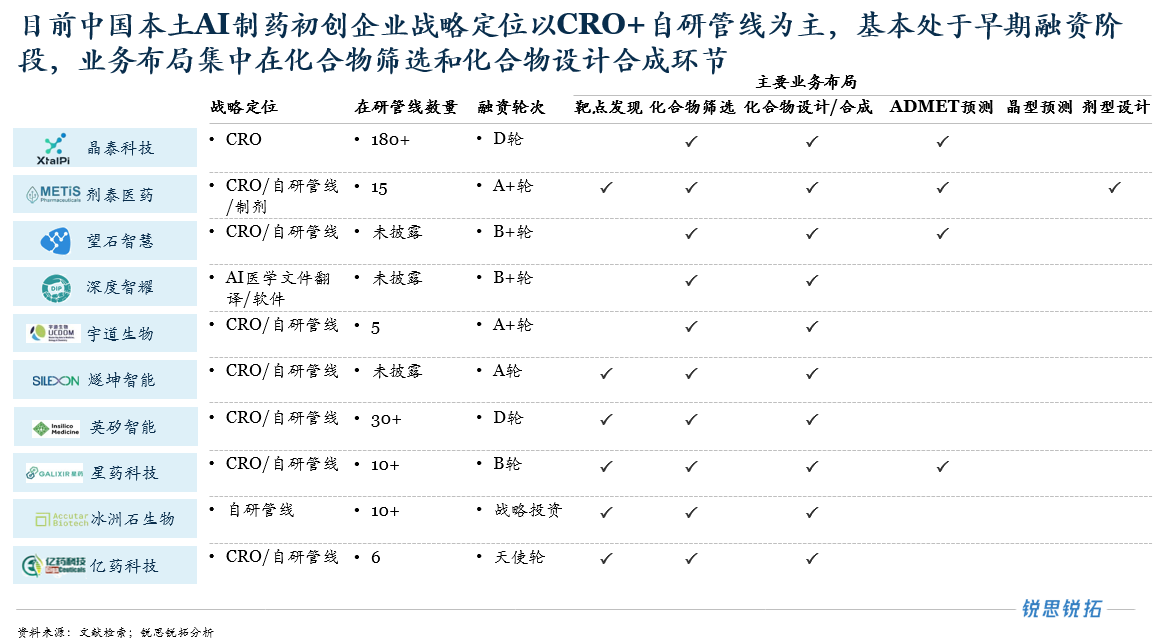
国内本土的市场参与者中,约40%提供自研管线,约80%提供CRO服务。大部分企业还处于融资阶段,在业务布局上,几乎所有玩家都会以技术价值高并且技术落地更快的化合物筛选和设计环节为主,对于临床前研究阶段鲜有涉及。
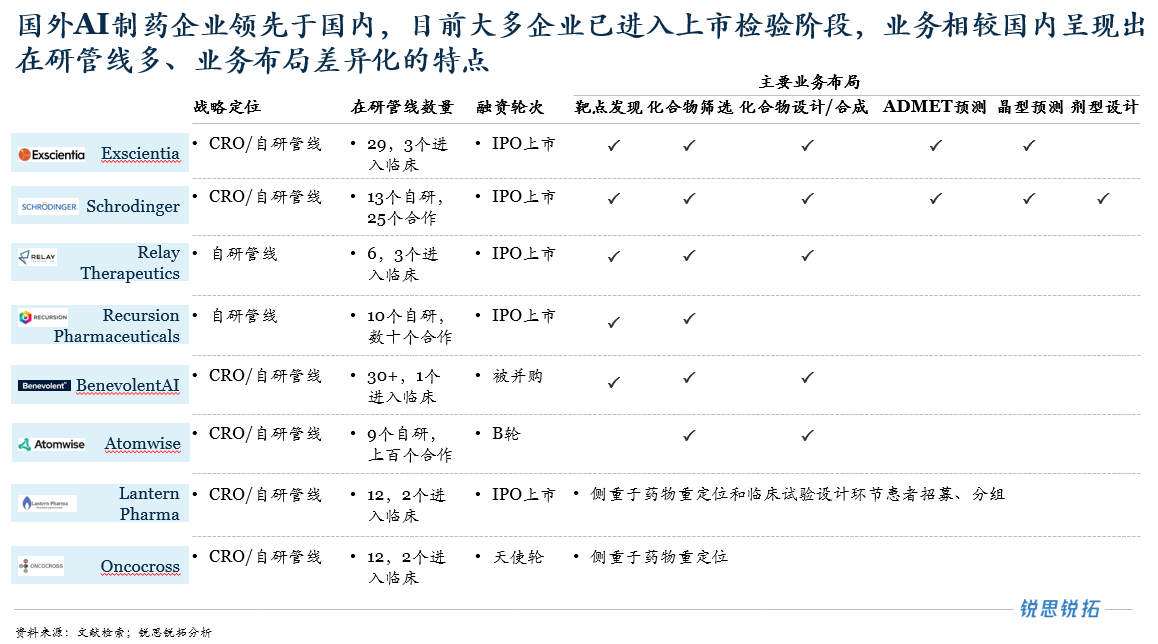
而对比国内企业,头部海外AI制药公司在资本市场热度、业务体量以及业务布局广度上皆处于领先。Exscientia、Schrodinger、Relay Therapetutics等企业已成功上市。在研发进度上,海外企业已经进入关键的临床II期阶段。
五、结语
AI可加速药物研发的关键步骤,缩短研发周期降低研发成本,优化甚至重构传统的制药流程。当前AI传统企业、创业公司、互联网巨头纷纷加速在AI制药领域布局,行业竞争日益激烈。随着临床试验的不断推进,首个AI设计的药物有望在可见的未来问世,AI制药的有效性将得以进一步验证。从商业模式角度,目前主流的商业模式为自研管线及CRO服务。