

在酒类市场整体增速放缓的大背景下,逆势增长、方兴未艾的低度酒精饮料正成为一个潜力巨大的细分领域。回顾美国、日本市场的发展历程和成功案例,将帮助企业认知如何在这个供需齐升的市场中立足潮头。
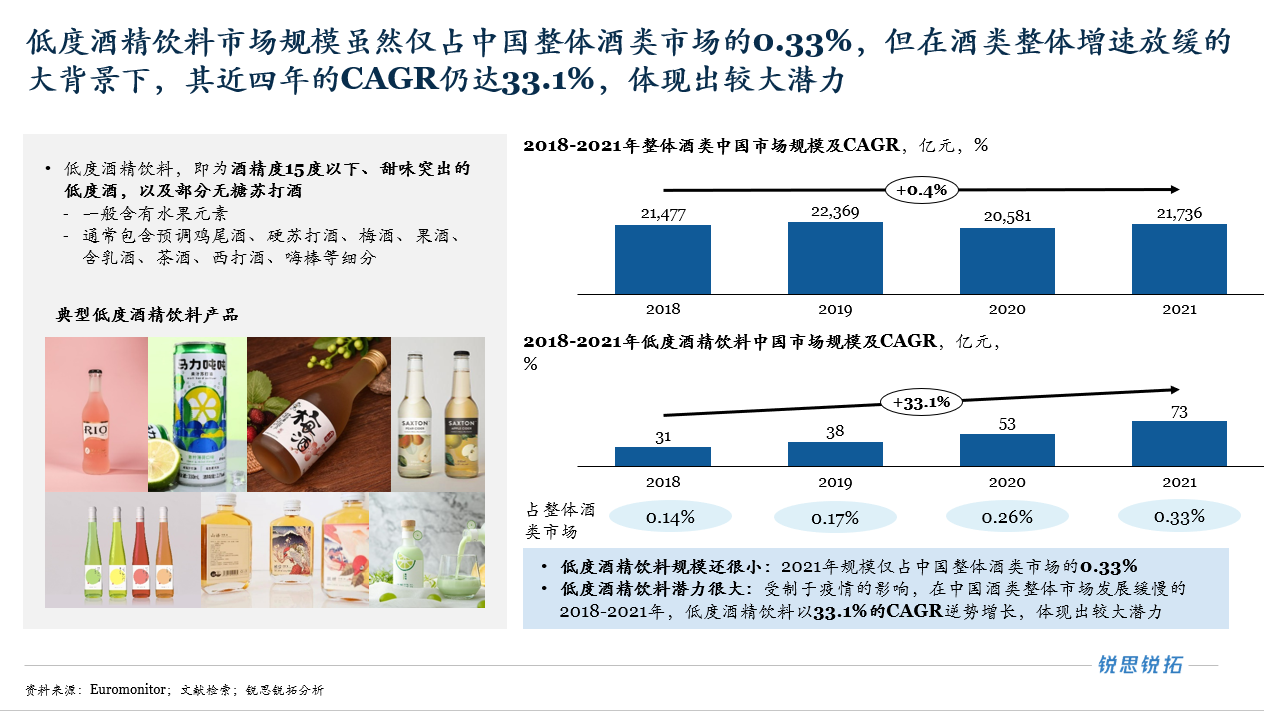
低度酒精饮料,是指酒精度15度以下、甜味突出的低度酒,以及部分无糖苏打酒。2021年,中国低度酒饮市场的规模为73亿元,仅占整体酒类市场的0.33%。然而近四年间,当中国整体酒类市场的年复合增长率仅为0.4%,低度酒精饮料却以33.1%的CAGR增长,体现出较大的潜力。
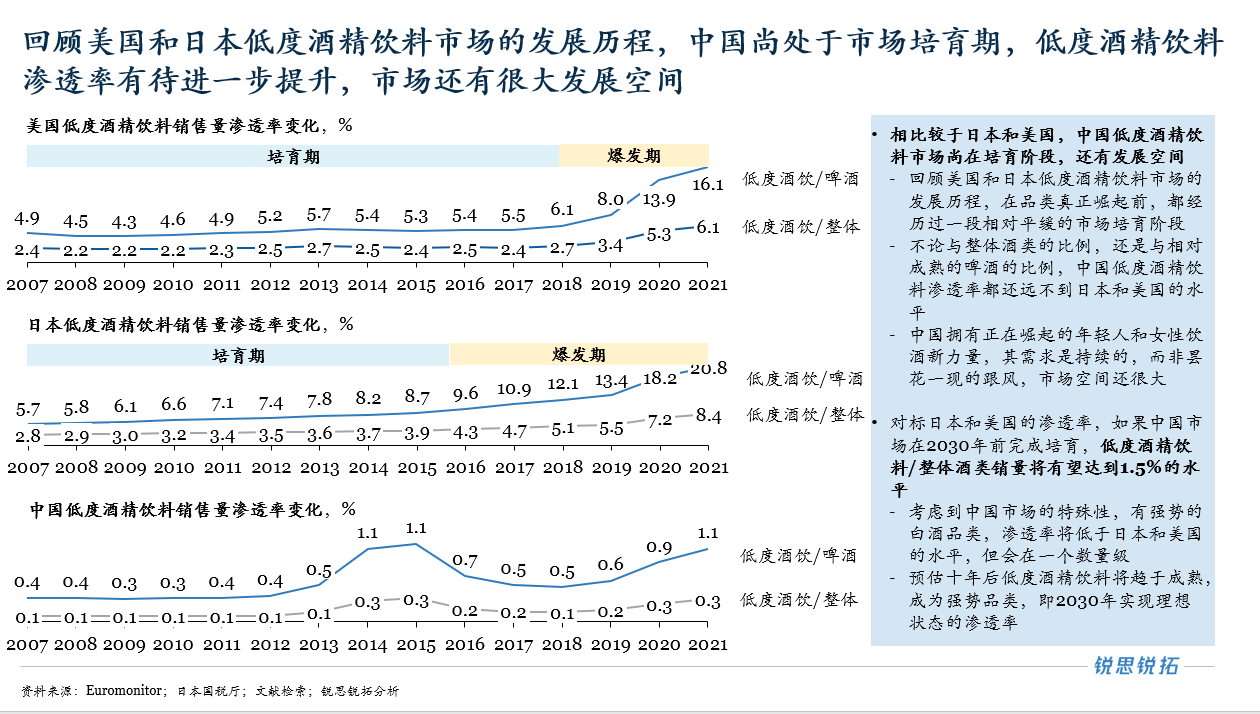
中国低度酒精饮料市场尚在培育阶段。在美国和日本低度酒精饮料市场的发展历程中,品类真正崛起前,都经历过一段相对平缓的市场培育阶段。而中国低度酒精饮料市场目前正处于这一阶段,预估在十年后将趋于成熟,即在2030年实现理想状态的渗透率。
目前美国和日本市场中低度酒精饮料占整体酒类销量的比率分别达到了6.1%和8.4%,相较之下,中国市场的占比仅为0.33%。考虑到中国市场有强势的白酒品类,低度酒精饮料的渗透率可能将低于日本和美国的水平,但会在一个数量级。预计市场培育阶段完成后,中国低度酒精饮料的销量占比将有望达到1.5%的水平。
根据对渗透率的预测,预计到2030年,中国低度酒饮市场规模将达532亿元,2021-2030年CAGR达24.7%。这主要得益于需求端各类消费人群扩大,而供给端新品牌和资本积极入场培育市场两方面的原因。
在需求端,饮酒文化的演变使得低度酒饮的消费群体大增。酒精曾经有强烈的酒桌属性,常见的两种场景是聚会豪饮和下菜聊天。随着社会的变化,已经不再是有局才有酒,休闲聚会、惬意独酌等场景都可以与酒相关,这给了低度酒饮生长的土壤。年轻一代的酒类消费者和女性饮酒群体都纷纷扩大,并且转向低度酒精饮料这样的新品类。
年轻化是酒类市场的一个重要趋势,在20-29岁的年轻消费者中,33%表示未来会增加饮酒量。90/95后年轻人的酒水消费增长极具潜力,无论是消费人数还是人均消费水平,皆呈现增长趋势。
而年轻酒类消费者对低度酒精饮料的偏好也在提升。一方面,低度酒饮贴合了年轻人的诉求。口味多元、注重品牌塑造是低度酒饮的重要特征,年轻人追求个性化和多元化,低度酒饮成为了他们表达自我、颠覆传统酒文化的新酒精生活方式。另一方面,低度酒饮开始替代年轻人在某些场景的其他酒水消费,比如代替啤酒和普通碳酸饮料,成为年轻人独饮、佐餐、社交的新选择。
同时,年轻女性也正在成为重要的饮酒人群。在酒水线上消费中,年轻女性和男性酒水类消费者已经人数相当,且年轻女性人数增速显著高于男性。以1919平台为例,2017年-2021年,女性用户整体占比从5%增至19%,用户数年均增幅64%,消费能力上也不容小觑, 2020年人均下单金额为2228元,增幅达36%。
女性消费者也更偏爱低度酒精饮料。女性喝酒需求更多的是情绪带动,并非源自酒桌文化,她们享受微醺的感觉,喜欢低度酒的精致包装,这进而导致了低度酒在女性群体中的走热。并且,低度酒更能满足女性多元的饮酒需求,浪漫音乐的点缀、释放工作压力的小酌、闺蜜聚会中的仪式感,都是低度酒相比中高度酒更适合的场景。
在供给端,新酒饮品牌和资本的积极进入,起到了市场教育的作用。近两三年,主打低度酒饮细分品类的创业项目不断增多,创业者看到赛道背后蕴藏的巨大潜力,积极进入。这些新品牌在前期推广和营销中的投入也同步帮助整个市场完成了对消费者心智的引导,使得低度酒饮的概念深入人心。
与此同时,各大资本近两年也动作不断,市场中出现大量融资案例。其中比较有代表性的融资案例包括2021年贝瑞甜心获得多家头部创投基金超亿元的投资,以及响杯、WATISGOOD、马力吨吨、空卡等多家新酒饮品牌在成立几个月内就获得了数千万元投资。作为风向标,这些投资机构的布局、管理以及进一步的耕耘无疑也会助推新酒饮的市场教育。
锐澳从2014年开始连续7年市占率位列第一,到2021年占国内低度酒饮市场84%的份额。而与此同时,中尾部玩家市场空间逐渐被锐澳挤压:曾经和锐澳分庭抗礼的冰锐目前市占率仅1%,红广场、杰克丹尼、动力火车等市占率更是不足1%。空卡、贝瑞甜心等新酒饮品牌近一两年集中出现,但尚未形成规模。
造成这一局面的主要原因是锐澳在市场培育和品牌营销上的投入远高于竞争者,在预调鸡尾酒品类占据住了消费者心智。除了邀请代言人之外,锐澳还在热门综艺和电视剧进行植入,比如《爱情公寓》、 《何以笙箫默》和中国版“跑男”等,成功占领了消费者对于预调鸡尾酒甚至是低度酒饮这个品类的认知。
而与此同时,竞争对手营销投入普遍不足。2014年之前,冰锐的市占率领先于锐澳,但由于在营销投入上相对谨慎保守,且外企内部财务流程拖沓,错失了在大热综艺和剧目植入的机会,被锐澳成功反超。由于两者产品定位相近,冰锐再难重新占领消费者心智。
另一方面,传统酒企没把低度酒饮当做重点方向。2015年前后有一批白酒和食品企业加入了低度酒精饮料的竞争,包括五粮液、洋河、汇源等,但在预调酒上这些企业只是做了尝试,没有下定决心大量投入营销,很多项目最后不了了之。
要与锐澳进行竞争,其他品牌需要在品牌调性和产品创新上做出差异化。尽管锐澳目前一家独大,但从市场空间来看,2030年低度酒饮市场整体规模预计可达当前市场的近十倍,仍然有较大市场空间容纳更多规模化玩家。而锐澳在营销方面投入较多,但在品牌调性和自主创新方面存在明显不足,留下了市场机会。
在品牌调性上,尽管做了大量营销进行品牌升级,但由于过去品牌主要从夜场、KTV等娱乐场所切入市场,同时植入的剧目也过于娱乐向,从很多消费者的观感来看,锐澳的品牌调性还不够好。在产品上,尽管不断推出新品,但锐澳真正的自主创新不多,新出的微醺系列虽然比较成功,但包装和口味在消费者看来存在抄袭某些海外品牌的嫌疑。
此外,目前国内低度酒精饮料的定价普遍对标中高端啤酒,在更低价位的市场,低度酒饮也存在一定市场机会。
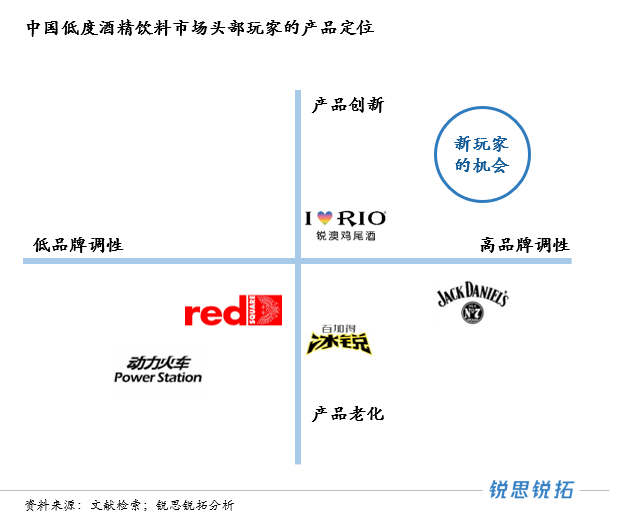
新兴品牌想要超过锐澳,要理解饮酒场景、人群的演变,进而针对性地赋予品牌不一样的调性、拓宽产品的饮用场景。在此基础上,做到差异化发展、贴合市场大趋势进行产品创新将会成为重要加分项。
首先,品牌的定位要能教育好消费者。基于对中国市场的观察,低度酒饮市场有潜力但现在还在培育阶段,对于一个不成熟的市场,企业还需要进行消费者品类教育。
其次,新酒饮品牌要往软饮化方向发展。低度酒饮是介于软饮料和酒精饮料之间的一个品类,为了能尽可能多地教育消费者,更低的门槛是必需的。如果过于营销作为酒的属性,反而可能会劝退不怎么喝酒、也不了解低度酒精饮料的消费者以及通常爱喝中高度酒的消费者。相反,如果从营销上强调饮用低度酒饮像喝可乐一样,是一件可以随时随地发生的事情,是一件惬意放松的事情,就可能会教育和吸引到更大的客群。
另外,提高品牌调性,包装年轻化也是重要的举措。针对崛起的女性和年轻一代饮酒力量,企业要重点提升年轻化或者不过于男性化的品牌形象,结合更有趣的包装,吸引到目标客户群。
健康化指的是产品主打低糖低卡、变成低酒精度甚至无酒精度、加入某些功能性成分。随着饮酒场景的多元化,健康化的低度数酒精更适合在独饮、家庭佐餐的场景出现;另一方面,大众的饮酒观念更健康,年轻消费者开始引领健康微醺的热潮。低糖低卡和低酒精度都成为了重要的消费者诉求。与此同时,预调酒的研发技术也在不断革新,各个品牌的产品也在变得更健康与多元。
案例1:提供丰富口味的美国酒精茶饮品牌Twisted Tea
硬苏打、硬茶是相对软饮而言,在对应的饮品中添加了5%左右的酒精浓度而成的酒精饮料。2019年美国喝茶人数超过1.58亿人,占总人口一半,美国消费者对茶的健康特性越来越认可,但是美国硬茶品类相比于硬苏打酒还没有饱和。波士顿啤酒公司识别到了健康化的含酒精茶饮的机会,推出Twisted Tea。并且,为进一步满足健康化的需求,Twisted Tea除了提供多种口味的产品外,还提供不同甜度的产品。
这一产品的出现迅速占领了人们对硬茶的心智,到2018年,Twisted Tea已经成为波士顿啤酒公司的主力产品,占波士顿啤酒公司总销量的33%。2020年,其销量为1500万罐,在美国麦芽酒精饮料市场中排名第三,占美国酒精茶饮市场的90%以上。
关键启示:进行跨品类创新,利用大众认为更健康的茶饮等作为调制基础;通过调整糖度、新增口味等方式,不断演变同一品牌下的产品矩阵。
案例2:添加营养元素的美国有机硬苏打酒品牌Maha
Maha是美国营养酒饮品牌,其创始人Meg Gill作为一名运动员,深刻意识到有健康意识的消费者在产品成分上会要求更高。为了打造产品积极健康的定位,Maha使用美国农业部认证的100%有机成分,利用有机果汁、药鼠李、海盐酿制,而不添加糖,并且在此基础上添加了钾、钙和镁等维生素和矿物质,第一批切入营养酒饮这一品类。
同时在宣传方面,Maha邀请了铁人三项运动员Alli Forsythe和登山运动员James Lindaman参与品牌建设,力图打造新的饮用场景,将低酒精饮料的饮用拓宽到运动场景,触及了新的消费群体。
关键启示:使用纯天然成分,并添加维生素与矿物质,打造健康化的品牌形象。
口味多样化则指的是产品蕴含丰富口味层次、融合多样品类。年轻一代爱好尝试,追求和认可个性化和潮流的选择,而随着饮酒场景的变化,消费者的口味消费也越来越倾向于复合化。
案例3:对葡萄酒口味进行创新的美国罐装红酒品牌Babe
Babe是一家美国罐装红酒品牌,通过创新口味和创造性地使用罐装,在新红酒品牌中独树一帜。其2016-2020年的CAGR将近2000%,最终在2019年被百威收购,成为百威英博至今在红酒类别中最大的一笔投资。
Babe的创始人意识到千禧一代是如今葡萄酒最大购买人群,但同时他们并不了解葡萄酒、不会拘泥在传统酒品文化上,于是将策略定位瞄准喜欢喝葡萄酒的年轻人,紧贴他们对气泡、小容量的偏好。
在产品上,Babe在传统的红酒中加入气泡改良口味,又将产品的容器选为可以日常饮用的小容量罐装,以满足千禧一代在非传统场所喝酒的需求。在营销上,Babe也贴合年轻消费者喜好,利用了年轻化的粉红色作为品牌颜色;同时为吸引千禧一代,品牌在社交平台发布风趣幽默帖子,把自己打造成各大音乐节、露天酒吧和派对的标配产品。
关键启示:在味道较淡的酒饮基础上可以通过增加气泡来打造迎合年轻人口味;在产品包装上使用罐装这样的创新设计,扩大某些酒类的饮用场景。
案例4:可口可乐Signature Mixers,在英国进入高端预调酒饮料市场
CGA研究表明高端调酒用饮料的增速为32.9%,可口可乐公司意识到这一市场的潜力,所以推出了Signature Mixers系列调酒专用可乐。
在产品研发过程中,可口可乐历史性地邀请了公司外部的知名调酒师参与研讨会,选择四款最受欢迎的调配口味投入生产,包括Smoky、Spicy、Herbal和Woody。而为了满足消费者不断变化的口味需求,可口可乐不断简化创新过程,以便快速推出新口味,使得Signature Mixers系列从研发到发售仅花费16个月。
在营销方面,可口可乐公司在包装上采用了玻璃瓶装,复刻1894年可口可乐首个包装。此外,这一系列产品的每个批次都加盖印章和调酒师签名,呈现出高级感,甚至给瓶身创造出了收藏价值。
关键启示:利用其他饮品和酒精进行跨界混搭以创造噱头以及多元化的口味;在包装营销上采取联名、定制等思路,打造复古风、高级感,凸显产品高端化定位。
对于希望超过锐澳的品牌来说,贴合两大趋势进行创新是必要的。这两大趋势中蕴含着低度酒精饮料最核心的两类人群的诉求,即年轻酒饮消费者和女性酒饮消费者的诉求,能否满足他们的诉求,意味着能否占据一席低度酒饮品类的增量空间。
低度酒精饮料是目前中国酒类市场的热点。一方面,新玩家争相进入,资本广泛布局;另一方面,市场又还处在规模小、增长快的培育阶段。新酒饮品牌要想在其中有一席之地,参考成功的海外公司案例是大有裨益的。而持续创新,往健康化、口味多元化和高端化等方向发展,也是企业需要努力的关键。